A global business for a global industry
Because money makes the world go round
Travel is global. Our funding, technology and operational infrastructure are built to support you across countries, currencies and platforms.
Use case
Make hay while the sun shines. We’re on 30+ travel platforms, helping suppliers to get paid faster while peak season is still happening – not weeks after it’s over.
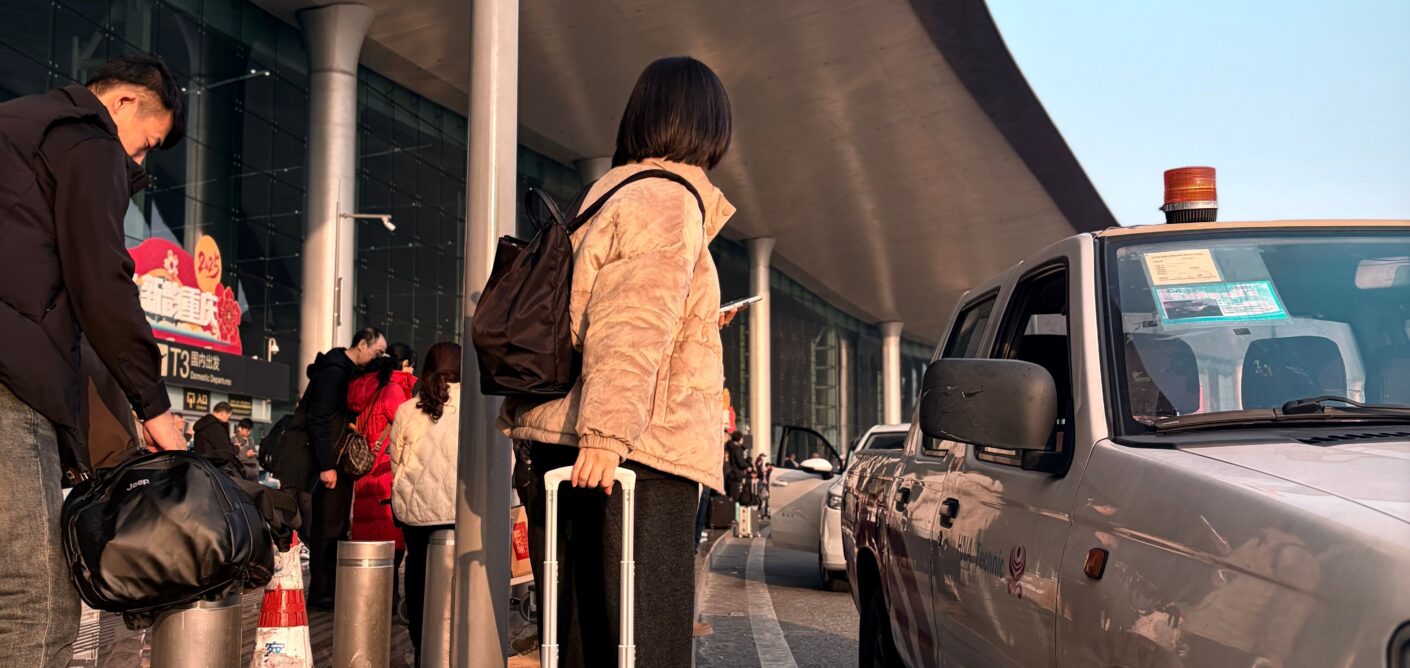
Built for the online travel industry
Travel suppliers deliver first and get paid later, but drivers, guides and marketing need paying today. By embedding Storfund’s liquidity layer, you can give your suppliers faster access to their earnings without deploying your own capital or changing your payout cycle.
Suppliers with cash can add tours, drivers and availability when demand peaks, which gives your platform more to offer at the moment it matters most.
Let's talk partnershipUnlike stock, an empty seat or an idle taxi is revenue that can’t be recovered, so delays cost most exactly when demand peaks. Daily Advance offers:
Cash the day after fulfilment, not weeks later
Capacity to meet demand at peak
Funding that grows with your bookings


Hear from our team
“Businesses who use Storfund almost always see an increase in revenue - why else pay for the product?
These are businesses with the ambition to grow — they just don't have the working capital to hire more guides, bring on more drivers, or buy more cars.”
Alex McDonald Senior Account Executive
“Your demand is booming, but so are your costs.
You've got fuel, marketing and other operational costs which need to be covered long before you actually receive your revenue."
Alex McDonald Senior Account Executive
“Wherever there's a platform that sits between the buyer and the supplier, there's usually a delay.
It's anywhere from 15 to 45 days post-fulfilment before that business actually gets paid. It's revenue they've already earned, but can't access yet.”
Alex McDonald Senior Account Executive
We’re experts in travel and hospitality
Daily Advance closes the gap between completing a booking and getting paid, so cash is there when it’s needed – not after the season’s over.
Let's talk partnership Apply nowWhen operators are paid faster, they can secure more drivers, add more tours, and say yes to more bookings, turning demand into revenue instead of missed opportunity.
A global business for a global industry
Travel is global. Our funding, technology and operational infrastructure are built to support you across countries, currencies and platforms.

49%
Average revenue growth in the first six months on Daily Advance (2025).

$2B+
Advanced so far

500,000+
Transactions processed per day
Z Daily Advance można korzystać na marketplace’ach i platformach na całym świecie, w tym w e-commerce detalicznym, social commerce, podróżach i usługach. Regularnie dodajemy nowe platformy.
Dla dynamicznie rozwijających się firm, które muszą zwiększyć płynność finansową, aby nadążać za popytem. Zazwyczaj firmy korzystające z Daily Advance mają ponad 1 mln USD rocznej sprzedaży netto.
Daily Advance zapewnia firmom szybszy dostęp do przychodów, które już zarobiły na marketplace’ach i platformach. Zamiast czekać tygodniami na wypłatę, firmy otrzymują swoje przychody dzień po dokonaniu sprzedaży.
W przeciwieństwie do pożyczek czy produktów kredytowych Daily Advance opiera się na sprzedaży, która już się odbyła. Skraca czas między sprzedażą a wypłatą.
Paiements J+1 n’est pas un prêt, il n’y a donc pas de TAEG. Le TAEG suppose que vous empruntez une seule fois et que vous remboursez au fil du temps. Paiements J+1 est un service continu, votre solde évolue chaque jour. Avec Paiements J+1, il n’y a :
Vous accédez à des recettes que vous avez déjà générées – vous n’empruntez pas sur l’avenir.
Non. Paiements J+1 n’est pas un prêt. Un prêt – ou toute autre forme de crédit, comme l’avance de trésorerie aux commerçants – apporte des fonds supplémentaires qui doivent être remboursés au fil du temps. Paiements J+1 vous permet simplement d’accéder plus tôt au produit de vos ventes. Vous ne vous endettez pas : vous accélérez le flux de votre trésorerie.
De nombreux clients combinent ces deux formes de financement : Paiements J+1 vous permet de disposer des fonds correspondant aux ventes que vous avez déjà réalisées mais pour lesquelles vous n’avez pas encore reçu de paiement. Une ligne de crédit permet de couvrir les frais généraux, les coûts de préproduction ou les dépenses imprévues.
Oui. Vous pouvez y mettre fin à tout moment.
Paiements J+1 est financé à partir de vos revenus générés. Si les ventes ralentissent ou si les remboursements augmentent, les paiements s’ajustent automatiquement.
Le remboursement s’effectue automatiquement lors du versement effectué par la plateforme. Aucun remboursement manuel n’est requis de votre part.
Oui, vous pouvez utiliser vos paiements pour couvrir tous les frais liés à votre activité, tels que le paiement des fournisseurs, du personnel, des impôts et des frais de marketing.
Le jour ouvré suivant la réalisation d’une vente.
Paiements J+1 s’adapte automatiquement à l’évolution de vos ventes. Si vos ventes augmentent, le montant que vous recevez augmente également. Si vos ventes ralentissent, le montant des paiements diminue en conséquence.
Il n’y a pas de limite au montant que vous pouvez recevoir chaque jour. Pour un petit nombre de clients, nous convenons d’un plafond quotidien ; cela fera toujours l’objet d’une discussion préalable avec vous.
Non. Les 80 % sont avancés sur nos propres fonds. Lorsque votre marketplace/plateforme effectue le paiement, nous sommes remboursés de notre avance et nous vous envoyons immédiatement les 20 % restants, déduction faite de nos frais.
Cela permet de couvrir les éventuels remboursements et rétrofacturations. Les 20 % restants vous sont versés selon votre calendrier de paiement habituel.
Vous recevrez chaque jour jusqu’à 80 % de vos ventes nettes honorées.
Ventes nettes = ventes brutes moins les frais et les remboursements.
Honorées = article expédié, réservation honorée, commande finalisée.
Storfund s’intègre aux marketplaces et aux plateformes via une API. Cela signifie qu’il n’est pas nécessaire de demander des paiements ni de transmettre des données de vente.
Lorsqu’un article est expédié, qu’un service est fourni ou qu’une commande est finalisée.
Une fois activé, Paiements J+1 fonctionne automatiquement chaque jour :
Oui. Nous sommes enregistrés et supervisés, à des fins de lutte contre le blanchiment d’argent uniquement, par la Financial Conduct Authority (FCA) du Royaume-Uni. Notre numéro de référence FCA est le 807894.
Non. Paiements J+1 est fondamentalement différent des prêts, des lignes de crédit ou des avances de trésorerie aux commerçants. Ces formes de financement vous apportent de l’argent frais qui doit être remboursé au fil du temps. Paiements J+1 vous permet simplement d’accéder plus tôt aux recettes que vous avez déjà générées sur une marketplace ou une plateforme. Vous n’augmentez pas votre endettement : vous réduisez simplement le délai entre la vente et le paiement.
Paiements J+1 est disponible sur des marketplaces et des plateformes du monde entier, notamment dans les secteurs du e-commerce grand public, du commerce social, du voyage et des services. De nouvelles plateformes sont régulièrement ajoutées.
Paiements J+1 raccourcit votre cycle de trésorerie, c’est-à-dire le délai entre le moment où l’argent quitte votre entreprise et celui où vous le récupérez sous forme de paiements versés par votre plateforme. Plus vous pouvez réinvestir rapidement votre trésorerie, plus vous pouvez vendre.
Aux entreprises en forte croissance qui ont besoin d’augmenter leur trésorerie pour répondre à la demande. En général, les entreprises qui utilisent Paiements J+1 réalisent un chiffre d’affaires net annuel supérieur à 1 million d’euros.
Paiements J+1 permet aux entreprises d’accéder plus rapidement aux revenus qu’elles ont déjà générés sur les marketplaces et les plateformes. Au lieu d’attendre plusieurs semaines pour être payées, les entreprises reçoivent leurs revenus dès le lendemain de la vente.
Contrairement aux prêts ou aux produits de crédit, Paiements J+1 repose sur des ventes déjà réalisées. Ce service réduit le délai entre la vente et le paiement.
Les tableaux de bord de Storfund combinent une vue d’ensemble de vos frais avec le détail des transactions.
Contrairement à de nombreuses autres entreprises technologiques, nous n’avons pas fait appel à du capital-risque ; vos frais servent donc uniquement à financer notre activité. Cela signifie que nous travaillons pour vous, et non pour des actionnaires externes. Nos clients sont précieux à nos yeux et nous nous efforcerons toujours de maintenir vos frais aussi bas que possible.
Voici comment cela fonctionne :
Exemple à 0,3 %. Vos frais ne dépasseront jamais ce montant :
Lorsque vous arrêtez, les frais cessent. Pas de durée fixe, pas d’engagement à long terme.
Regardez la vidéo explicative d’une minute
Regardez une vidéo détaillée sur les frais
Connectez votre plateforme à Storfund et nous effectuerons une simulation à partir de vos données de vente, afin que vous puissiez voir :
En règle générale, les utilisateurs de Paiements J+1 paient entre 1 % et 2,5 % de leur chiffre d’affaires net sur la plateforme où ils vendent.
Vous pouvez consulter une simulation personnalisée des frais avant de vous engager.
Oui, et nous le faisons sous votre marque, depuis les campagnes de lancement jusqu’à l’adoption à long terme. Nous travaillons en partenariat avec certaines des plus grandes plateformes au monde et créons des campagnes sous leurs marques.
Absolument. Notre équipe de gestion des comptes est présente sur deux continents et intervient dans une douzaine de langues.
Paiements J+1 est conçu pour les entreprises en pleine croissance qui réalisent des ventes quotidiennement. C’est pourquoi toutes les entreprises ne sont pas éligibles, mais nous travaillerons avec vous pour élargir au maximum le marché cible.
Cela dépend du niveau d’intégration, mais nous collaborons généralement avec les équipes produit, ingénierie et marketing. Nous nous chargeons du gros du travail, mais cette collaboration nous permet de vous fournir exactement ce dont vous avez besoin, de la manière qui vous convient.
Selon le modèle d’intégration, Paiements J+1 peut généralement être mis en service en quelques semaines.
Paiements J+1 s’intègre via une API. Les partenaires peuvent proposer le produit via :
La sécurité des données est intégrée à notre infrastructure. Storfund est certifié SOC 2 et bénéficie déjà de la confiance de certaines des plus grandes plateformes et sociétés de paiement au monde.
Paiements J+1 n’ajoute aucun risque de crédit à votre bilan ; il fonctionne en dehors du bilan de la plateforme. Storfund gère la souscription, le capital et le risque opérationnel.
Non. Storfund fournit les capitaux et gère le financement, les risques et la gestion des prêts. Les partenaires n’ont pas besoin d’engager de capitaux figurant au bilan.
Non. Vos processus actuels de remboursement et de rétrofacturation restent inchangés. Paiements J+1 s’articule autour du cycle de paiement existant et intègre des marges de sécurité pour tenir compte de ces événements.
Le calendrier de paiement de votre plateforme reste exactement le même. Paiements J+1 s’intègre à votre processus de paiement existant, permettant aux entreprises d’accéder plus tôt à leurs revenus sans nécessiter de modifications de vos opérations de paiement.
Non. Paiements J+1 permet aux entreprises d’accéder plus rapidement aux revenus qu’elles ont déjà générés grâce à leurs ventes.
Tout à fait. Découvrez la vidéo présentant notre partenariat avec TikTok Shop.
Nous avons commencé dans le e-commerce, puis nous nous sommes développés dans le commerce social, avant de nous tourner vers les plateformes de réservation et de services. Nous travaillons en partenariat direct avec ces plateformes, mais aussi par l’intermédiaire de leurs partenaires, tels que les prestataires de services de paiement et les fournisseurs d’infrastructures de plateformes.
Storfund assure le financement via son propre bilan, soutenu par des partenaires financiers institutionnels. Cela signifie que nous contrôlons les décisions de financement et que les dossiers des entreprises ne sont pas transmis à des prêteurs tiers.
La plupart des prestataires de services financiers intégrés proposent des produits de crédit, tandis que Storfund offre de la liquidité : nous avançons les revenus générés avant les paiements prévus par la plateforme. Nous sommes intégrés à plus de 60 plateformes à travers le monde et avons déjà avancé plus de 2 milliards de dollars.
Le concept à l’origine de Paiements J+1 est simple, mais sa mise en œuvre à l’échelle mondiale ne l’est pas. Storfund a mis en place l’infrastructure nécessaire pour gérer les capitaux, la conformité, la souscription, les risques et des millions de lignes de données transactionnelles sur l’ensemble des plateformes à l’échelle mondiale.
Le financement traditionnel des factures ne peut pas répondre aux besoins des entreprises qui vendent via des plateformes, car le problème n’est plus le recouvrement, mais l’accès aux fonds. Combler le déficit de liquidités sur les plateformes nécessite une technologie capable d’analyser des millions de lignes de données de vente chaque jour, et non un traitement traditionnel des factures.
À mesure que les entreprises se développent, leur principal frein est souvent la vitesse de leur cycle de trésorerie. Qu’elles vendent des services ou des biens, un accès plus rapide aux recettes leur permet de réinvestir plus rapidement dans les stocks, le marketing, les ressources humaines et leur expansion. Cela accélère la croissance tant pour l’entreprise que pour vous.
Paiements J+1 est également généralement utilisé par les grandes entreprises ; la demande pour Paiements J+1 est multipliée par quatre lorsque les entreprises passent du statut de petite à celui de moyenne entreprise, tandis que la demande de crédit reste stable.
Ni Instant Payouts ni Amazon Express Payouts ne sont des produits financiers à proprement parler ; il s’agit simplement de moyens permettant d’accélérer le traitement des paiements au sein du système financier. En règle générale, les paiements provenant de plateformes telles que Shopify et Amazon prennent entre 1 et 3 jours pour être compensés ; les Instant Payouts et le service d’Amazon, Express Payouts, permettent quant à eux un paiement immédiat.
Toutefois, ces deux solutions concernent des fonds qui ont déjà été débloqués et qui sont en cours de transfert vers vous. Paiements J+1 est quant à lui conçu pour les fonds qui sont retenus par les plateformes.
Paiements J+1 et une ligne de crédit sont deux formes de financement différentes : une ligne de crédit correspond à une somme supplémentaire qui doit être remboursée ; Paiements J+1 correspond à de l’argent que vous avez déjà gagné, mais que vous recevez plus rapidement. Une ligne de crédit est plafonnée, tandis que Paiements J+1 évolue en fonction de votre chiffre d’affaires.
Les deux solutions se complètent parfaitement. Votre ligne de crédit étant limitée, elle convient bien aux besoins imprévus à court terme, tandis que Paiements J+1 vous assure un flux de trésorerie.
Le cycle de conversion de trésorerie mesure le délai entre le moment où l’on dépense de l’argent pour fournir un produit ou un service et celui où l’on perçoit l’argent issu de la vente. Dans le secteur du voyage, les prestataires paient souvent leurs coûts d’exploitation à l’avance, mais ne perçoivent les revenus des plateformes que plusieurs semaines après. Paiements J+1 réduit ce décalage en transformant plus rapidement les réservations finalisées en liquidités disponibles.
Le TAEG (taux annuel effectif global) est conçu pour les prêts. Il repose sur les hypothèses suivantes :
Paiements J+1 fonctionne différemment.
Au lieu d’emprunter un montant fixe sur une certaine période, vous accédez à vos revenus au fur et à mesure que vous les percevez – et vous les remboursez automatiquement à mesure que les paiements de la plateforme sont versés.
De ce fait, il n’existe pas de « taux » unique pouvant être annualisé comme c’est le cas pour un prêt.
Vos frais dépendent de plusieurs facteurs, notamment votre chiffre d’affaires et notre évaluation du risque. Par exemple, utiliser Storfund sur davantage de plateformes pourrait réduire vos frais.
Vos frais sont fixés par Storfund. Contrairement à nos concurrents, les décisions de financement ne sont pas prises par un partenaire bancaire. Nous avançons des fonds à partir de notre propre bilan, et c’est nous qui décidons avec qui nous travaillons et quels frais facturer.
Aucun. Pas d’intérêts, pas d’abonnement, pas de frais de mise en place. Vous ne payez que ce que vous recevez, vous pouvez arrêter quand vous le souhaitez, sans frais de résiliation.
Contactez Storfund pour résilier le service. Une fois que les paiements dues à Storfund auront été remboursées à partir de votre ou vos prochains versements, vous pourrez reconnecter votre propre compte bancaire à votre marketplace ou à votre plateforme.
Votre marketplace ou votre plateforme conserve vos recettes de vente sur un compte séquestre : cela signifie qu’il s’agit de votre argent, qui n’attend que d’être débloqué. Même en cas de faillite de la plateforme, cet argent vous sera versé.
Que se passe-t-il le jour d’un versement de la plateforme ?
Étape 1 : Nous sommes remboursés des paiements que vous avez reçues de notre part.
Étape 2 : Nous déduisons nos frais.
Étape 3 : Le solde vous est versé.
Exemple : Supposons que votre plateforme verse 100 €.
Étape 1 : Nous sommes remboursés à hauteur de 80 €.
Étape 2 : Nous prélevons nos frais de 2 €.
Étape 3 : Vous recevez le solde de 18 €.
Votre calendrier de versement reste inchangé. Le montant versé sera réduit du montant des paiements quotidiens déjà versés, majoré des frais – mais votre montant total reste le même, il est simplement versé plus tôt.
Les paiements s’ajustent automatiquement si vos remboursements ou vos rétrofacturations augmentent.
Si vos frais de plateforme et vos remboursements sont supérieurs au montant des ventes que vous avez réalisées un jour donné, votre chiffre d’affaires sera négatif, ce qui signifie que nous ne vous ferons aucun versements ce jour-là. Mais ce n’est pas un problème : votre prochain paiement sera inférieur à la normale afin que le total de vos paiements quotidiens revienne à 80 % de votre chiffre d’affaires total.
Paiements J+1 en tient compte en n’avançant que 80 % des ventes honorées la veille. Les 20 % restants restent dans le cycle de paiement normal, ce qui constitue une marge de sécurité en cas de remboursements, de retours ou de rejets de prélèvement avant le versement final.
Oui, vous pouvez exporter toutes vos données au format Excel depuis votre tableau de bord Storfund.
Le seuil minimum de versement est le suivant : 500 £ / 600 € / 650 $.
Si l’avance qui doit vous être versée un jour donné est inférieure au seuil, celle-ci sera reportée jusqu’à ce que le montant total des paiements qui vous sont dues dépasse le seuil de paiement minimum.
Ce seuil s’applique également aux « paiements résiduels », c’est-à-dire les 20 % des versements de la plateforme qui vous sont dus. Si votre paiement résiduel, ajouté à votre paiement d’un jour donné, est inférieur au seuil de paiement minimum, le paiement résiduel sera utilisé pour réduire le montant total de vos paiements, ce qui réduira également vos frais.
C’est vous qui nous indiquez où vous souhaitez recevoir vos paiements quotidiens.
You tell us where you want to receive your advances.
Afin de mener à bien nos vérifications de diligence raisonnable lors de votre demande, il vous sera demandé de fournir :
Le KYB (Connaissance de l’entreprise) est une obligation réglementaire imposée aux prestataires de services financiers. Storfund vous envoie un lien sécurisé ; le téléchargement de vos informations prend entre 5 et 10 minutes.
Dans certains cas, une garantie personnelle (GP) peut être exigée des clients. Une GP est un engagement pris par un dirigeant ou un actionnaire de rembourser toute somme due à Storfund par son entreprise ; cet engagement doit être certifié par un avocat. Il s’agit d’une pratique courante qui vise simplement à garantir formellement notre position, car nous ne disposons d’aucune autre forme de garantie sur les fonds que nous avançons.
Votre chargé de compte est là pour vous accompagner et trouver une solution si votre entreprise rencontre des difficultés.
Votre nouveau compte bancaire permet à Storfund de recevoir vos remboursements – c’est ainsi que nous sommes remboursés des fonds que nous vous avons avancés. Nous vous versons ensuite le solde restant du remboursement.
Oui. Paiements J+1 se connecte à votre plateforme via des intégrations API sécurisées. Nous n’accédons qu’aux données nécessaires au calcul des paiements quotidiens et à la gestion des remboursements. Storfund exploite une infrastructure sécurisée et est certifié SOC2.
Non. Paiements J+1 se connecte en toute sécurité via les API approuvées par votre plateforme et ne modifie ni vos conditions de paiement, ni l’état de votre compte, ni vos indicateurs d’activité. Nous sommes agréés par toutes les plateformes avec lesquelles nous travaillons en partenariat.
Afin de pouvoir effectuer nos vérifications de diligence raisonnable, nous devons consulter vos données de performance.
Sur certaines marketplaces, nous devons demander un accès « consultation et modification » si l’accès « consultation seule » n’est pas possible. Nous ne modifierons jamais aucune de vos informations et toutes vos données sont protégées par notre accord signé.
Vous pouvez être opérationnel en 48 heures.
La synchronisation de vos données commerciales – première étape du processus de candidature – ne prend que 2 à 3 minutes. Une fois cette étape franchie, l’un de nos chargés de compte vous contactera pour un entretien informel. Les informations que vous aurez fournies permettront d’adapter cet entretien à votre entreprise, après quoi vous pourrez décider si vous souhaitez poursuivre le processus.
L’intégration se déroule en deux étapes.
Étape 1 :
À l’issue de l’étape 1, nous évaluons votre demande ; nous vous répondrons dans les 48 heures.
Étape 2
Non. Vous pouvez soumettre une seule demande pour toutes vos marketplaces ; il vous suffit de sélectionner toutes les marketplaces/plateformes sur lesquelles vous souhaitez utiliser Paiements J+1.
Paiements J+1 est conçu pour les entreprises en croissance qui réinvestissent régulièrement leur chiffre d’affaires dans leurs stocks, leur marketing ou leurs opérations. Les entreprises qui n’ont pas besoin d’un accès plus rapide à leurs revenus, ou qui ne rencontrent pas de contraintes de trésorerie liées à des retards de paiement, pourraient ne pas trouver d’avantages à utiliser ce service.
Storfund peut accompagner les entrepreneurs individuels basés aux États-Unis. En dehors des États-Unis, Storfund ne peut travailler qu’avec des entreprises constituées en société enregistrée, en société en commandite à responsabilité limitée ou en entité juridique similaire.
Paiements J+1 est conçu pour les entreprises qui vendent des biens ou des services via des marketplaces et des plateformes. En règle générale, les entreprises doivent :
Les prestataires du secteur du voyage doivent souvent supporter des coûts opérationnels immédiatement, alors qu’ils doivent attendre plusieurs semaines avant de recevoir les paiements de la plateforme. Paiements J+1 leur permet de financer les chauffeurs, les guides, le personnel et le marketing sans avoir à attendre le paiement.
Dans le e-commerce, les stocks s’écoulent rapidement. Un accès plus rapide aux recettes permet aux vendeurs de se réapprovisionner plus vite et de suivre le rythme d’une demande en hausse.
Dans l’esprit, oui : les deux consistent à être payé plus tôt pour le chiffre d’affaires que vous avez déjà réalisé. La différence est d’ordre technique : le financement de factures s’appuie sur les factures que vous émettez vous-même, généralement pour des clients B2B avec des délais de paiement de 30 ou 60 jours ; Paiements J+1 s’appuie sur les données de vente de votre plateforme.
Le financement basé sur le chiffre d’affaires vous permet de recevoir une somme forfaitaire initiale qui est remboursée à partir de vos ventes. Paiements J+1 ne fonctionne pas avec des sommes forfaitaires : il vous verse simplement les revenus que vous avez déjà générés.
Les frais correspondent à la manière dont nous calculons le montant que vous payez. Le coût effectif répond à une question plus simple : combien Paiements J+1 coûtera-t-il à votre entreprise ?
Les Instant Payouts sont un produit proposé par les entreprises de technologie de paiement pour accélérer les délais de règlement ; ils ne comblent pas le déficit de liquidité entre la vente et le paiement, car le moment du paiement est déterminé par le cycle de règlement de la plateforme.
| Instant Payouts | Paiements J+1 |
|---|---|
| Accélère le règlement par les sociétés de paiement | Comble le fossé structurel entre la vente et le paiement sur la plateforme |
| Accélération de 1 à 3 jours | Accélération de 14 à 30 jours et plus |
| Produit de trésorerie | Stimule la croissance |
Paiements J+1 n’est pas un crédit, c’est une solution de trésorerie. Il ne s’agit pas d’argent « supplémentaire » comme un prêt, une avance de trésorerie ou une ligne de crédit, mais de revenus déjà générés. Une bonne gestion de la trésorerie peut transformer une entreprise.
Paiements J+1 est généralement utilisé par les grandes entreprises. La demande pour Paiements J+1 est multipliée par 4 lorsque les entreprises passent du statut de petite à celui de moyenne entreprise, tandis que la demande de crédit reste stable.
Paiements J+1 est directement intégré à Mirakl Connect et aux marketplaces gérées par Mirakl, grâce à une API qui nous transmet quotidiennement vos données de vente. Vous n’avez donc pas besoin de demander de paiements ni de transmettre vos données de vente.
Nous évoluons au rythme de votre croissance. Il n’y a pas de limite au montant que vous pouvez recevoir ; nous pouvons vous avancer jusqu’à 7 milliards de dollars par an.
Mirakl s’est associé à Storfund pour vous proposer Paiements J+1, un produit de financement qui vous permet d’être payé plus rapidement.
En bref, Paiements J+1 vous verse chaque jour une avance sur les ventes que vous avez réalisées via votre ou vos boutiques Mirakl. L’avantage est que votre trésorerie n’est pas retardée par les délais de paiement des marketplaces.
Paiements J+1 n’est ni un prêt ni un crédit.
Votre premier paiement s’accompagne également d’un bonus unique : tout solde que votre plateforme vous doit déjà vous est versé en même temps.
Les paiements hebdomadaires indiquent la fréquence à laquelle vous êtes payé, mais pas le délai entre la conclusion d’une vente et le versement par votre plateforme. Le paiement d’aujourd’hui peut correspondre à des revenus générés il y a plusieurs semaines. La moyenne mondiale est de 20,5 jours, soit près de trois semaines. Paiements J+1 comble cet écart.
Paiements J+1 aide les partenaires à développer, fidéliser et attirer des entreprises très performantes.
Sur la plupart des plateformes, un petit pourcentage d’entreprises génère la majeure partie du chiffre d’affaires. En offrant à ces entreprises un accès plus rapide à leurs liquidités, vous leur permettez de réinvestir plus tôt, ce qui augmente les ventes sur votre plateforme.
Paiements J+1 crée également un avantage concurrentiel : il vous aide à fidéliser vos meilleures entreprises et à attirer celles qui recherchent de nouveaux canaux de croissance.
Paiements J+1 est conçu pour les entreprises bien établies, affichant un chiffre d’affaires régulier et un fort potentiel de croissance. Notre client type génère 1,8 million de dollars de chiffre d’affaires annuel, certains dépassant même les 150 millions de dollars.
Der tägliche Vorschuss ist kein Darlehen und hat daher keinen effektiven Jahreszins. Der effektive Jahreszins basiert auf der Annahme, dass Sie sich einmalig Geld leihen und es über einen bestimmten Zeitraum zurückzahlen. Der tägliche Vorschuss ist fortlaufend, Ihr Kontostand ändert sich täglich. Der tägliche Vorschuss bietet folgende Vorteile:
Sie greifen auf bereits verdiente Einnahmen zu – Sie nehmen keine Kredite auf Kosten der Zukunft auf.
Nein. Der tägliche Vorschuss ist kein Darlehen. Ein Darlehen – oder jede andere Form von Kredit wie beispielsweise ein Händlerkredit – stellt Ihnen neues Kapital zur Verfügung, das im Laufe der Zeit zurückgezahlt werden muss. Der tägliche Vorschuss ermöglicht Ihnen lediglich einen früheren Zugriff auf Ihre Umsatzerlöse. Sie verschulden sich nicht, sondern beschleunigen Ihren Cashflow.
Viele Kunden kombinieren die beiden Finanzierungsformen: Mit einem täglichen Vorschuss erhalten Sie Liquidität für bereits getätigte Umsätze, für die Sie aber noch keine Zahlung erhalten haben. Ein Kreditrahmen dient der Deckung allgemeiner Gemeinkosten, Vorproduktionskosten oder unerwarteter Ausgaben.
Ja. Sie können jederzeit stoppen.
Der tägliche Vorschuss wird aus Ihren erzielten Einnahmen finanziert. Bei Umsatzrückgängen oder steigenden Rückerstattungen werden die Vorschüsse automatisch angepasst.
Die Rückzahlung erfolgt automatisch, sobald die Auszahlung über die Plattform erfolgt. Manuelle Rückzahlungen Ihrerseits sind nicht erforderlich.
Ja, Sie können Ihren Vorschuss für alle Geschäftskosten verwenden, wie z. B. die Bezahlung von Lieferanten, Mitarbeitern, Steuern und Marketingkosten.
Am nächsten Werktag nach Abschluss eines Verkaufs.
Der tägliche Vorschuss skaliert automatisch mit Ihrem Umsatz. Steigt Ihr Umsatz, erhöht sich auch der Vorschuss. Sinkt der Umsatz, verringert sich der Vorschuss entsprechend.
Es gibt keine Obergrenze für den Betrag, den Sie täglich erhalten können. Für eine kleine Anzahl von Kunden vereinbaren wir eine tägliche Obergrenze; dies wird jedoch immer zuerst mit Ihnen besprochen.
Nein. Die 80 % stammen aus unserem eigenen Kapital. Sobald Ihre Plattform die Auszahlung vornimmt, erhalten wir unseren Vorschuss zurück und überweisen Ihnen umgehend die verbleibenden 20 % abzüglich unserer Gebühr.
Dies berücksichtigt mögliche Rückerstattungen und Rückbuchungen. Die verbleibenden 20 % werden Ihnen gemäß Ihrem üblichen Auszahlungsplan ausgezahlt.
Sie erhalten täglich bis zu 80 % Ihres Nettoumsatzes.
Nettoerlöse = Bruttoerlöse abzüglich Gebühren und Rückerstattungen.
Erfüllt = Artikel versendet, Buchung abgeschlossen, Bestellung beendet
Storfund integriert sich über eine API in Marktplätze und Plattformen. Das bedeutet, dass keine Zahlungen angefordert oder Verkaufsdaten übermittelt werden müssen.
Wenn ein Artikel versendet wird, eine Dienstleistung erbracht wird oder eine Bestellung abgeschlossen ist.
Nach der Aktivierung läuft der tägliche Vorschuss automatisch jeden Tag:
Ja. Wir sind ausschließlich bei der britischen Finanzaufsichtsbehörde (Financial Conduct Authority, FCA) im Bereich der Geldwäschebekämpfung registriert und werden von ihr beaufsichtigt. Unsere FCA-Firmenreferenznummer lautet 807894.
Nein. Der tägliche Vorschuss unterscheidet sich grundlegend von Krediten, Kreditlinien oder Händlerkrediten. Diese Finanzierungsformen stellen Ihnen neues Geld zur Verfügung, das über einen bestimmten Zeitraum zurückgezahlt werden muss. Der tägliche Vorschuss ermöglicht Ihnen lediglich einen früheren Zugriff auf bereits erzielte Einnahmen auf einem Marktplatz oder einer Plattform. Sie erhöhen Ihre Schulden nicht – Sie verkürzen lediglich die Zeitspanne zwischen Verkauf und Zahlung.
Der tägliche Vorschuss ist weltweit auf Marktplätzen und Plattformen verfügbar, darunter E-Commerce-Plattformen für den Einzelhandel, Social Commerce, Reise- und Dienstleistungsplattformen. Regelmäßig kommen neue Plattformen hinzu.
Der tägliche Vorschuss verkürzt Ihren Bargeldzyklus – die Zeitspanne zwischen dem Abgang von Geldern aus Ihrem Unternehmen und dem Erhalt durch Auszahlungen über Ihre Plattform. Je schneller Sie Ihr Kapital wiederverwenden können, desto mehr Umsatz können Sie generieren.
Schnell wachsende Unternehmen, die ihren Cashflow erhöhen müssen, um die Nachfrage zu decken. Typischerweise erzielen Unternehmen, die den täglichen Vorschuss nutzen, einen jährlichen Nettoumsatz von über 1 Mio. $.
Der tägliche Vorschuss ermöglicht Unternehmen einen schnelleren Zugriff auf ihre bereits auf Marktplätzen und Plattformen erzielten Einnahmen. Anstatt wochenlang auf eine Auszahlung zu warten, erhalten Unternehmen ihre Einnahmen bereits am Tag nach dem Verkauf.
Anders als bei Krediten oder anderen Finanzprodukten basiert der tägliche Vorschuss auf bereits getätigten Verkäufen. Er verkürzt die Zeit zwischen Verkauf und Auszahlung.
Die Dashboards von Storfund kombinieren einen allgemeinen Überblick über Ihre Gebühren mit detaillierten Transaktionsinformationen.
Anders als viele andere Technologieunternehmen haben wir kein Risikokapital aufgenommen. Ihre Gebühren finanzieren daher ausschließlich unser Geschäft. Das bedeutet, wir arbeiten für Sie, nicht für externe Aktionäre. Unsere Kunden sind uns wichtig, und wir sind stets bemüht, Ihre Gebühren so niedrig wie möglich zu halten.
So funktioniert es:
Beispiel bei 0,3 %. Ihre Gebühr wird niemals höher sein als:
Wenn Sie stoppen, stoppen auch die Gebühren. Keine fixe Laufzeit, keine langfristige Verpflichtung.
Verbinden Sie Ihre Plattform mit Storfund und wir führen eine Simulation mit Ihren Verkaufsdaten durch, damit Sie sehen können:
Typischerweise zahlen die Nutzer des täglichen Vorschuss 1 % – 2,5 % ihres Nettoumsatzes auf der Plattform, auf der sie verkaufen.
Man kann es sich jährlich ausrechnen: Wenn Ihr Jahresumsatz nach Abzug der Plattform-/Marktplatzgebühren 1 Mio. $ beträgt, zahlen Sie für den täglichen Vorschuss Gebühren in Höhe von etwa 10.000 bis 25.000 $.
Oder man betrachtet es als Kosten pro Verkauf: Wenn Sie mit dem Verkauf eines Mobiltelefons oder einer Taxifahrt einen Nettoerlös von 100 $ erzielen, zahlen Sie 1 $ bis 2,5 $, um dieses Geld schneller zu erhalten.
Sie können sich vor der endgültigen Entscheidung eine personalisierte Gebührensimulation ansehen.
Ja – und wir setzen dies für Ihre Marke um, von Launch-Kampagnen bis hin zur kontinuierlichen Nutzung. Wir arbeiten mit einigen der größten Plattformen der Welt zusammen und entwickeln Kampagnen in deren Marken.
Absolut. Unser Account-Management-Team ist auf zwei Kontinenten und in einem Dutzend Sprachen tätig.
Der tägliche Vorschuss richtet sich an wachsende Unternehmen mit täglichem Umsatz. Daher ist nicht jedes Unternehmen teilnahmeberechtigt, aber wir arbeiten mit Ihnen zusammen, um den Kreis der teilnahmeberechtigten Unternehmen so weit wie möglich zu machen.
Das hängt vom Integrationsgrad ab, aber üblicherweise arbeiten wir eng mit Produktentwicklung, Engineering und Marketing zusammen. Wir übernehmen die Hauptarbeit, aber durch die Zusammenarbeit stellen wir sicher, dass wir Ihnen genau das liefern, was Sie brauchen – und zwar so, wie Sie es brauchen.
Je nach Integrationsmodell kann der tägliche Vorschuss in der Regel innerhalb weniger Wochen live gehen.
Der tägliche Vorschuss wird über eine API integriert. Partner können das Produkt über folgende Wege anbieten:
Datensicherheit ist in unsere Infrastruktur integriert. Storfund ist SOC 2-zertifiziert und genießt bereits das Vertrauen einiger der weltweit größten Plattformen und Zahlungsunternehmen.
Der tägliche Vorschuss erhöht das Kreditrisiko in Ihrer Bilanz nicht, er operiert außerhalb Ihrer Bilanz. Storfund übernimmt das Underwriting-, Kapital- und operationelle Risiko.
Nein. Storfund stellt das Kapital bereit und übernimmt Finanzierung, Risikomanagement und Service. Partner müssen kein Bilanzkapital einbringen.
Nein. Ihre bestehenden Rückerstattungs- und Rückbuchungsprozesse bleiben unverändert. Der tägliche Vorschuss ist auf den bestehenden Auszahlungszyklus abgestimmt und beinhaltet Puffer, um solche Ereignisse abzudecken.
Der Auszahlungsplan Ihrer Plattform bleibt unverändert. Der tägliche Vorschuss integriert sich nahtlos in Ihren bestehenden Auszahlungsprozess und ermöglicht Unternehmen einen früheren Zugriff auf ihre Einnahmen, ohne dass Änderungen an Ihren Zahlungsvorgängen erforderlich sind.
Nein. Der tägliche Vorschuss ermöglicht Unternehmen einen schnelleren Zugriff auf Umsätze, die sie bereits durch Verkäufe erzielt haben.
Absolut. Sehen Sie sich das Video zur Fallstudie unserer Partnerschaft mit TikTok Shop an.
Wir begannen im E-Commerce, expandierten dann in den Bereich Social Commerce und später in Buchungs- und Serviceplattformen. Wir arbeiten direkt mit Plattformen und über deren Plattformpartner wie Zahlungsdienstleistern und Infrastrukturanbietern zusammen.
Storfund finanziert sich über eigene Mittel, unterstützt von institutionellen Finanzierungspartnern. Das bedeutet, dass wir die Finanzierungsentscheidungen selbst treffen und die Geschäfte nicht an Drittkreditgeber weitergegeben werden.
Die meisten Anbieter eingebetteter Finanzdienstleistungen bieten Kreditprodukte an, Storfund hingegen Liquidität: Wir stellen erwirtschaftete Einnahmen vor den planmäßigen Zahlungen der Plattform bereit. Wir sind weltweit in über 60 Plattformen integriert und haben bereits mehr als 2 Mrd. $ ausgezahlt.
Das Konzept des täglichen Vorschuss ist einfach, die weltweite Umsetzung jedoch nicht. Storfund hat die notwendige Infrastruktur geschaffen, um Kapital, Compliance, Underwriting, Risikomanagement und Millionen von Transaktionsdaten plattformübergreifend weltweit zu verwalten.
Die traditionelle Rechnungsfinanzierung kann Unternehmen, die über Plattformen verkaufen, nicht unterstützen, da das Problem nicht mehr im Zahlungseingang, sondern im Zugang liegt. Um die Liquiditätslücke auf diesen Plattformen zu schließen, ist Technologie erforderlich, die täglich Millionen von Verkaufsdaten verarbeiten kann, nicht die herkömmliche Rechnungsverarbeitung.
Mit zunehmender Größe von Unternehmen wird oft die Geschwindigkeit ihres Bargeldzyklus zum limitierenden Faktor. Unabhängig davon, ob sie Dienstleistungen oder Waren verkaufen, ermöglicht ein schnellerer Zugriff auf Einnahmen ihnen, rascher in Lagerware, Marketing, Personal und Expansion zu reinvestieren. Dies beschleunigt das Wachstum sowohl für das Unternehmen als auch für Sie.
Der tägliche Vorschuss wird auch typischerweise von größeren Unternehmen genutzt. Die Nachfrage nach dem täglichen Vorschuss vervierfacht sich mit dem Wachstum vom kleinen zum mittleren Unternehmen, während die Nachfrage nach Krediten konstant bleibt.
Weder Instant Payouts noch Amazon Express Payouts sind Kapitalprodukte, sondern lediglich Möglichkeiten, Zahlungen im Finanzsystem zu beschleunigen. Normalerweise dauert die Zahlungsabwicklung auf Plattformen wie Shopify und Amazon 1–3 Tage, Instant Payouts und das Amazon Produkt Express Payouts ermöglichen hingegen eine sofortige Auszahlung.
Beide beziehen sich jedoch auf Gelder, die bereits freigegeben wurden und sich auf dem Weg zu Ihnen befinden. Der tägliche Vorschuss ist für Gelder gedacht, die von Plattformen gehalten werden.
Der tägliche Vorschuss und eine Kreditlinie sind unterschiedliche Finanzierungsformen: Eine Kreditlinie ist zusätzliches Geld, das zurückgezahlt werden muss, der tägliche Vorschuss ist bereits verdientes Geld, nur schneller verfügbar. Eine Kreditlinie ist begrenzt, der tägliche Vorschuss skaliert mit Ihrem Umsatz.
Die beiden ergänzen sich gut. Ihr Kreditrahmen ist begrenzt und eignet sich daher gut für unerwartete kurzfristige Ausgaben, während der tägliche Vorschuss Ihre Liquidität sichert.
Der Cash-Conversion-Zyklus misst die Zeitspanne zwischen dem Aufwand für die Bereitstellung eines Produkts oder einer Dienstleistung und dem Zahlungseingang aus dem Verkauf. Im Reisesektor zahlen Anbieter die Betriebskosten oft im Voraus, erhalten die Einnahmen von den Plattformen aber erst Wochen später. Der tägliche Vorschuss verkürzt diese Lücke, indem abgeschlossene Buchungen schneller in verfügbares Geld umgewandelt werden.
Der effektive Jahreszins ist für Kredite konzipiert. Er basiert auf:
Der tägliche Vorschuss funktioniert anders.
Statt einen fixen Betrag über einen bestimmten Zeitraum zu leihen, erhalten Sie Zugriff auf die Einnahmen, sobald Sie sie verdienen – und zahlen diese automatisch zurück, sobald die Zahlungen der Plattform eingehen.
Aus diesem Grund gibt es keinen einzigen „Zinssatz“, der wie bei einem Darlehen auf ein Jahr hochgerechnet werden kann.
Ihre Gebühr hängt von verschiedenen Faktoren ab – unter anderem von Ihren Umsätzen und unserer Risikobewertung. Beispielsweise kann die Nutzung von Storfund auf mehreren Plattformen Ihre Gebühr reduzieren.
Ihre Gebühr wird von Storfund festgelegt. Anders als bei Mitbewerbern werden Finanzierungsentscheidungen nicht von einem Bankpartner getroffen. Wir stellen unsere eigenen Mittel bereit und entscheiden selbst, mit wem wir zusammenarbeiten und welche Gebühren wir erheben.
Nein. Keine Zinsen, kein Abo, keine Einrichtungsgebühr. Sie zahlen nur für das, was Sie erhalten, und können jederzeit kündigen – ohne Kündigungsgebühr.
Kontaktieren Sie Storfund, um zu stoppen. Sobald die Storfund geschuldeten Vorschüsse mit Ihren nächsten Auszahlungen zurückgezahlt wurden, können Sie Ihr Bankkonto wieder mit Ihrem Marktplatz oder Ihrer Plattform verbinden.
Ihr Marktplatz oder Plattform verwahrt Ihre Verkaufserlöse treuhänderisch – das heißt, es ist Ihr Geld, das lediglich auf die Freigabe wartet. Selbst im Falle einer Insolvenz des Anbieters wird dieses Geld ausgezahlt.
Was passiert an einem Auszahlungstag?
Schritt 1: Wir erhalten die von Ihnen erhaltenen Vorschüsse zurück.
Schritt 2: Wir ziehen Ihre Gebühr ab
Schritt 3: Der Restbetrag wird Ihnen freigegeben.
Beispiel: Angenommen, Ihre Plattform gibt 100 $ frei
Schritt 1: Wir erhalten 80 $ zurück
Schritt 2: Wir erheben unsere Gebühr von 2 $
Schritt 3: Sie erhalten den Restbetrag von 18 $
Ihr Auszahlungsplan bleibt unverändert. Der Auszahlungsbetrag reduziert sich um den bereits geleisteten Vorschuss zuzüglich der Gebühr – Ihr Gesamtbetrag bleibt jedoch gleich und wird lediglich vorab ausgezahlt.
Die Vorschüsse werden automatisch angepasst, wenn Ihre Rückerstattungen oder Rückbuchungen steigen.
Wenn Ihre Plattformgebühren und Rückerstattungen höher sind als Ihre Umsätze an einem bestimmten Tag, ist Ihr Umsatz negativ. Das bedeutet, dass wir Ihnen an diesem Tag keinen Vorschuss leisten. Das ist aber kein Problem: Ihre nächste Auszahlung wird geringer ausfallen als üblich, damit Ihre Gesamtauszahlungen wieder 80 % Ihres Gesamtumsatzes erreichen.
Der tägliche Vorschuss berücksichtigt dies, indem nur 80 % der am Vortag abgeschlossenen Umsätze vorgeschossen werden. Die verbleibenden 20 % verbleiben innerhalb des normalen Auszahlungszyklus und dienen als Puffer für Rückerstattungen, Retouren oder Rückbuchungen, bevor die endgültige Auszahlung erfolgt.
Ja, Sie können alle Ihre Daten aus Ihrem Storfund-Dashboard nach Excel exportieren.
Die Mindestzahlungsschwelle beträgt: £500/€600/$650.
Wenn der Ihnen an einem bestimmten Tag zustehende Vorschuss unter dem Schwellenwert liegt, wird Ihr Vorschuss so lange vorgetragen, bis der Ihnen zustehende Gesamtvorschussbetrag die Mindestzahlungsgrenze übersteigt.
Die Grenze gilt auch für die Restzahlung, also die 20 % der Plattformauszahlungen, die Ihnen zustehen. Liegt Ihre Restzahlung zuzüglich Ihres Vorschusses an einem bestimmten Tag unter der Mindestzahlungsgrenze, wird die Restzahlung zur Reduzierung Ihrer Gesamtvorschüsse verwendet, wodurch sich auch Ihre Gebühr verringert.
Sie teilen uns mit, wohin Sie Ihre Vorschüsse erhalten möchten.
Um unsere Sorgfaltsprüfung im Rahmen des Antragsprozesses durchzuführen, werden Sie gebeten, folgende Angaben zu machen:
KYB (Know Your Business) ist eine gesetzliche Vorgabe für Finanzdienstleister. Storfund sendet Ihnen einen sicheren Link, das Hochladen Ihrer Daten dauert 5–10 Minuten.
In einigen Fällen kann eine persönliche Bürgschaft von Kunden verlangt werden. Eine persönliche Bürgschaft ist das Versprechen eines Geschäftsführers oder Gesellschafters, alle von seinem Unternehmen an Storfund geschuldeten Gelder zurückzuzahlen. Sie muss von einem Anwalt beglaubigt werden. Dies ist gängige Praxis und dient lediglich der formalen Absicherung unserer Position, da wir keine andere Form der Garantie für die von uns gewährten Vorschüsse haben.
Ihr Account Manager steht Ihnen zur Seite und hilft Ihnen bei der Lösung von etwaigen Problemen.
Über Ihr neues Bankkonto kann Storfund Ihre Auszahlungen erhalten – so erhalten wir die Ihnen vorgestreckten Gelder zurück. Anschließend überweisen wir Ihnen den verbleibenden Auszahlungsbetrag.
Ja. Der tägliche Vorschuss verbindet sich über sichere API-Integrationen mit Ihrer Plattform. Wir greifen ausschließlich auf die Daten zu, die zur Berechnung von Vorschüssen und zur Verwaltung von Rückzahlungen erforderlich sind. Storfund betreibt eine sichere Infrastruktur und ist SOC2-zertifiziert.
Nein. Der tägliche Vorschuss stellt eine sichere Verbindung über die von Ihrer Plattform genehmigten APIs her und ändert weder Ihre Auszahlungsbedingungen noch Ihren Kontostand oder Ihre Geschäftskennzahlen. Wir sind von allen Plattformen, mit denen wir zusammenarbeiten, autorisiert.
Um unsere Sorgfaltsprüfung durchführen zu können, benötigen wir Ihre Leistungsdaten.
Auf einigen Marktplätzen müssen wir um „Lese- und Bearbeitungszugriff“ ersuchen, falls ein reiner Lesezugriff nicht möglich ist. Wir bearbeiten Ihre Daten niemals, und alle Ihre Daten sind durch unsere unterzeichnete Vereinbarung geschützt.
Sie können innerhalb von 48 Stunden loslegen.
Das Synchronisieren Ihrer Verkaufsdaten – der erste Schritt im Antragsprozess – dauert nur 2–3 Minuten. Sobald Sie dies abgeschlossen haben, kontaktiert Sie einer unserer Kundenbetreuer für ein unverbindliches Gespräch. Anhand der von Ihnen bereitgestellten Informationen stellen wir sicher, dass dies optimal auf Ihr Unternehmen zugeschnitten ist. Anschließend können Sie entscheiden, ob Sie fortfahren möchten.
Der Onboarding-Prozess besteht aus zwei Phasen.
Phase 1:
Nach Phase 1 prüfen wir Ihren Antrag; wir melden uns innerhalb von 48 Stunden bei Ihnen.
Phase 2:
Nein. Sie können einen Antrag für alle Ihre Marktplätze stellen. Wählen Sie einfach alle Marktplätze/Plattformen aus, auf denen Sie den täglichen Vorschuss nutzen möchten.
Der tägliche Vorschuss ist für wachsende Unternehmen konzipiert, die ihre Einnahmen regelmäßig in Lagerware, Marketing oder den laufenden Betrieb reinvestieren. Unternehmen, die keinen schnelleren Zugriff auf ihre Einnahmen benötigen oder keine Liquiditätsengpässe durch Auszahlungsverzögerungen erleiden, profitieren möglicherweise nicht von dieser Lösung.
Storfund unterstützt Einzelunternehmer mit Sitz in den USA. Außerhalb der USA arbeitet Storfund nur mit Unternehmen zusammen, die als eingetragene Gesellschaft, Kommanditgesellschaft oder ähnliche juristische Person registriert sind.
Der tägliche Vorschuss ist für Unternehmen konzipiert, die Waren oder Dienstleistungen über Marktplätze und Plattformen verkaufen. Typischerweise müssen Unternehmen:
Reiseanbieter haben oft sofort Betriebskosten, während sie wochenlang auf Auszahlungen der Plattformen warten. Der tägliche Vorschuss stellt sicher, dass sie Fahrer, Reiseleiter, Mitarbeiter und Marketing finanzieren können, ohne auf Zahlungen warten zu müssen.
Im E-Commerce bewegen sich die Lagerbestände schnell. Ein schnellerer Zugriff auf die Einnahmen ermöglicht es Verkäufern, ihre Lager schneller wieder aufzufüllen und mit der steigenden Nachfrage Schritt zu halten.
Im Prinzip ja – in beiden Fällen geht es darum, bereits erwirtschaftete Einnahmen schneller zu erhalten. Der Unterschied liegt im Detail: Factoring basiert auf selbst erstellten Rechnungen, typischerweise für B2B-Kunden mit Zahlungszielen von 30 oder 60 Tagen, der tägliche Vorschuss hingegen basiert auf den Verkaufsdaten Ihrer Plattform.
Bei umsatzbasierter Finanzierung erhalten Sie einen Pauschalbetrag im Voraus, der aus Ihren Umsätzen zurückgezahlt wird. Der tägliche Vorschuss hingegen zahlt keine Pauschalbeträge aus, sondern einfach bereits erzielte Umsätze.
Anhand der Gebühr berechnen wir den Betrag, den Sie zahlen. Die effektiven Kosten beantworten eine einfachere Frage: Was kostet der tägliche Vorschuss Ihr Unternehmen?
Sofortauszahlung ist ein Produkt, das von Zahlungstechnologieunternehmen angeboten wird, um Abwicklungszeiten zu beschleunigen. Es behebt jedoch nicht die Liquiditätslücke zwischen Verkauf und Auszahlung, da der Zeitpunkt der Auszahlung durch den Abwicklungszyklus der Plattform bestimmt wird.
| Sofortauszahlungen | Täglicher Vorschuss |
|---|---|
| Beschleunigt die Zahlungsabwicklung durch Zahlungsunternehmen | Überbrückt die strukturelle Lücke zwischen Verkauf und Plattformzahlung |
| 1–3 Tage Beschleunigung | 14-30 und mehr Tage Beschleunigung |
| Treasury Produkt | Erschließt Wachstum |
Der tägliche Vorschuss ist kein Kredit, sondern Cashflow. Es handelt sich nicht um „zusätzliches“ Geld wie bei einem Darlehen, einem Händlerkredit oder einer Kreditlinie, sondern um erwirtschaftete Einnahmen. Ein optimierter Cashflow kann ein Unternehmen grundlegend verändern.
Der tägliche Vorschuss wird typischerweise von größeren Unternehmen genutzt. Die Nachfrage nach dem täglichen Vorschuss vervierfacht sich mit dem Wachstum vom kleinen zum mittleren Unternehmen, während die Gesamtnachfrage nach Krediten konstant bleibt.
Der tägliche Vorschuss ist direkt in Mirakl Connect und die von Mirakl betriebenen Marktplätze integriert und nutzt eine API, die uns täglich Ihre Verkaufsdaten übermittelt. Dadurch entfällt die Notwendigkeit, Zahlungen anzufordern oder Verkaufsdaten einzureichen.
Wir halten mit Ihrem Wachstum Schritt. Es gibt keine Obergrenze für die Höhe der Auszahlungen, wir können bis zu 7 Mrd. $ pro Jahr vorschießen.
Mirakl hat sich mit Storfund zusammengetan, um Ihnen den täglichen Vorschuss anzubieten, ein Finanzierungsprodukt, mit dem Sie schneller bezahlt werden.
Vereinfacht gesagt, zahlt Ihnen der tägliche Vorschuss täglich einen Teil Ihrer Umsätze aus, die Sie über Ihren Mirakl-Shop erzielt haben. Der Vorteil: Ihr Cashflow wird nicht durch die Zahlungsbedingungen des Marktplatzes verzögert.
Der tägliche Vorschuss ist kein Darlehen oder Kredit.
Ihre erste Auszahlung beinhaltet einen einmaligen Bonus: Jeglicher ausstehende Betrag, den Ihnen Ihre Plattform bereits schuldet, wird gleichzeitig ausgezahlt.
Eine wöchentliche Auszahlung sagt Ihnen, wie oft Sie bezahlt werden, nicht wie lange Sie zwischen Verkaufsabwicklung und Auszahlung durch Ihre Plattform warten müssen. Die heutige Auszahlung kann Umsätze widerspiegeln, die bereits vor Wochen erzielt wurden. Der weltweite Durchschnitt liegt bei 20,5 Tagen, fast drei Wochen. Der tägliche Vorschuss schließt diese Lücke.
Der tägliche Vorschuss unterstützt Partner dabei, leistungsstarke Unternehmen aufzubauen, zu binden und neue zu gewinnen.
Auf den meisten Plattformen erwirtschaftet ein kleiner Prozentsatz der Unternehmen den Großteil des Umsatzes. Indem Sie diesen Unternehmen einen schnelleren Zugriff auf Liquidität ermöglichen, helfen Sie ihnen, früher zu reinvestieren und so den Umsatz auf Ihrer Plattform zu steigern.
Der tägliche Vorschuss schafft außerdem einen Wettbewerbsvorteil: Es hilft Ihnen, Ihre besten Kunden zu halten und Unternehmen zu gewinnen, die nach neuen Wachstumskanälen suchen.
Der tägliche Vorschuss richtet sich an etablierte Unternehmen mit stabilen Umsätzen und hohem Wachstumspotenzial. Unsere Kunden erwirtschaften im Durchschnitt einen Jahresumsatz von 1,8 Mio. $, einige sogar über 150 Mio. $.
Weekly payouts tell you how often you’re paid, not how long you wait between fulfilling a sale and payout from your platform. Today’s payout can reflect revenue earned weeks ago. The global average is 20.5 days, almost three weeks. Daily Advance closes that gap.
Your first advance also comes with a one-off bonus: any balance your owed platform already owes you is paid out at the same time.
Mirakl has partnered with Storfund to bring you Daily Advance, a financing product which allows you to get paid faster.
Simply put, Daily Advance advances you money each day on the sales you have made through your Mirakl-powered store(s). The benefit of this is that your cash flow isn’t delayed by marketplace payment terms.
Daily Advance is not a loan or credit.
We keep pace with your growth. There’s no limit to how much you can receive; we can advance up to $7 billion per year.
Daily Advance is directly integrated with Mirakl Connect and the marketplaces powered by Mirakl, using an API which sends us your sales data daily. This means there’s no need to request payments or submit sales data.
Daily Advance is not credit, it’s cash flow. It’s not “extra” money like a loan, Merchant Cash Advance or credit line, it’s earned revenue. Getting cash flow right can transform a business.
Daily Advance is typically used by larger businesses. Demand for Daily Advance grows by x4 as businesses grow from small to medium, while demand for credit stays flat.
Instant Payouts is a product offered by payments technology companies to speed up settlement times; it does not address the liquidity gap between sale and payout, because the timing of the payout is controlled by the platform’s settlement cycle.
| Instant Payouts | Daily Advance |
|---|---|
| Speeds up settlement from payment companies | Bridges structural gap between sale and platform payment |
| 1–3 day acceleration | 14-30+ day acceleration |
| Treasury product | Unlocks growth |
Daily Advance is designed for established businesses with consistent sales and high growth potential. Our average customer generates $1.8M in annual revenue, with some exceeding $150M.
Daily Advance helps partners grow, retain and attract high-performing businesses.
On most platforms, a small percentage of businesses generate the majority of revenue. Giving those businesses faster access to cash flow helps them reinvest sooner, increasing sales on your platform.
Daily Advance also creates a competitive advantage: helping you retain your best businesses and attract businesses looking for new channels to grow.
As businesses scale, their constraint is often the speed of their cash cycle speed. Whether they sell services or goods, faster access to revenue allows them to reinvest more quickly in inventory, marketing, people and expansion. This accelerates growth for both the business and you.
Daily Advance is also typically used by larger businesses; demand for Daily Advance grows by x4 as businesses grow from small to medium, while demand for credit stays flat.
The fee is how we calculate the amount you pay. The effective cost answers a simpler question: what will Daily Advance cost your business?
Revenue-based financing gives you a lump sum upfront which is paid back from your sales. Daily Advance doesn’t work in lump sums – it simply pays you revenue you’ve already earned.
In spirit, yes – both are about getting paid for revenue you’ve already earned, sooner. The difference is mechanical: invoice financing works from invoices you raise yourself, typically for B2B customers on 30- or 60-day terms; Daily Advance works from your platform sales data.
Stock moves quickly in ecommerce. Faster access to revenue allows sellers to restock faster and keep pace with rising demand.
Travel suppliers often incur operational costs immediately while waiting weeks for platform payouts. Daily Advance ensures they can fund drivers, guides, staff, and marketing without waiting for payment.
Daily Advance is designed for businesses selling goods or services through marketplaces and platforms. Typically businesses must:
Storfund can support sole traders based in the US. Outside of the US, Storfund can only work with businesses that are set up as a registered company, limited liability partnership or similar incorporated entity.
Daily Advance is designed for growing businesses that regularly reinvest revenue into inventory, marketing or operations. Businesses that do not need faster access to revenue, or that do not experience cash flow constraints from payout delays, may not benefit from using it.
No. You can submit one application for all your marketplaces, just select all the marketplaces/platforms where you want to use Daily Advance.
There are two stages to onboarding.
Stage 1:
After Stage 1, we assess your application; we’ll get back to you in 48 hours.
Stage 2
Syncing your sales data – the first step of the application process – takes just 2-3 minutes. Once you have completed this one of our account managers will contact you for an informal discussion, and the information you have supplied will ensure the meeting is tailored to your business, then you can decide if you would like to proceed.
You can be up and running in 48 hours.
In order for us to perform our due diligence checks we need to see your performance data.
On some marketplaces, we have to ask for ”view and edit” access if “view only” isn’t possible. We will never edit any of your information and all of your data is protected by our signed agreement.
No. Daily Advance connects securely via your platform’s approved APIs and does not change your payout terms, account standing, or business metrics. We are authorized by all of the platforms we partner with.
Yes. Daily Advance connects to your platform using secure API integrations. We only access the data required to calculate advances and manage repayments. Storfund operates secure infrastructure and is SOC2 certified.
Your new bank account allows Storfund to receive your payouts – this is how we get repaid for the funds we have advanced to you. We then release the remaining balance of the payout to you.
In some cases, a personal guarantee (PG) may be required from customers. A PG is a director or shareholders promise to repay any funds owed to Storfund by their business, and it must be witnessed by a lawyer. This is standard practice and it is just a way to formally secure our position as we do not have any other form of guarantee on the funds we advance.
Your account manager is there to support you and find a resolution if your business is experiencing any problems.
KYB (Know Your Business) – is a regulatory requirement for financial services providers. Storfund sends a secure link; uploading your information takes 5–10 minutes.
To complete our due diligence checks when applying, you will be asked to provide:
The minimum payment threshold is as follows: £500/€600/$650.
If the advance you are due to be paid on a particular day is under the threshold, your advance will be carried forward until the total advance amount due to you is over the minimum payment threshold.
The threshold also applies to “remainder payments”, the 20% of platform payouts which is owed to you. If your remainder payment, plus your advance on a specific day is under the minimum payment threshold, the remainder payment will be used to reduce your total advances, which will also reduce your fee.
Yes, you can export all of your data into Excel from your Storfund dashboard.
Daily Advance accounts for this by only advancing 80% of the previous day’s fulfilled sales. The remaining 20% stays within the normal payout cycle, which provides a buffer for refunds, returns or chargebacks before the final payout is released.
If your platform fees and refunds are higher than the amount of sales you fulfilled on a particular day, your sales will be negative, that means we won’t advance anything on this day. But this isn’t a problem, your next advance will be lower than usual to get your total advances back to 80% of your total sales.
Advances adjust automatically if your refunds or chargebacks increase.
Your payout schedule stays the same. The amount at payout will be reduced by the advance already paid out plus the fee – but your total cash is the same, just front-loaded.
What happens on a day when there’s a payout?
Step 1: We get repaid for the advances you have received from us.
Step 2: We deduct your fee
Step 3: The remainder is released to you.
Example: Let’s say your platform releases $100
Step 1: We get repaid $80
Step 2: We take our fee of $2
Step 3: You receive the remainder of $18
Your marketplace or platform holds your sales revenue in escrow – that means it is your money, simply waiting for them to release it. Even if they go bust, this money will be paid out.
Contact Storfund to stop. Once advances owed to Storfund have been repaid from your next payout(s), then you can reconnect your own bank account to your marketplace or platform.
None. No interest, no subscription, no setup fee. Pay for what you receive, stop whenever you want, no cancellation fee.
Your fee is decided by Storfund. Unlike competitors, financing decisions are not made by a banking partner. We advance funds from our own balance sheet, and we decide who we work with and what fees to charge.
Your fee depends on a few things – including your revenue and our assessment of risk. For example, using Storfund on more platforms could reduce your fee.
APR (Annual Percentage Rate) is designed for loans. It assumes:
Daily Advance works differently.
Instead of borrowing a set amount over time, you’re accessing revenue as you earn it – and repaying automatically as platform payments arrive.
Because of this, there isn’t a single “rate” that can be annualised in the same way as a loan.
The cash conversion cycle measures the time between spending money to deliver a product or service and receiving cash from the sale. In travel, suppliers often pay operational costs upfront but receive revenue from platforms weeks later. Daily Advance reduces this gap by converting completed bookings into available cash sooner.
Daily Advance and a credit line are different forms of financing: a credit line is extra money which needs to be paid back; Daily Advance is money you have already earned, just faster. A credit line has a limit, Daily Advance scales with your sales.
The two work well together. Your credit line is limited so works well for unexpected short term needs, while Daily Advance keeps your cash flowing.
Neither Instant Payouts nor Amazon Express Payouts are capital products, they are simply ways of making payments move more quickly through the financial system. Normally payments from platforms such as Shopify and Amazon take 1-3 days to clear; Instant Payouts and Amazon’s product, Express Payouts, deliver immediate payment.
However, both relate to money that has already been released and is making its way to you. Daily Advance is designed for money which is being held by platforms.
Traditional invoicing financing can’t support businesses who sell via platforms because the problem is no longer collection – it’s access. Bridging the liquidity gap on platforms requires tech capable of reading millions of lines of sales data every day, not traditional invoice-processing.
The concept behind Daily Advance is simple, delivering it globally is not. Storfund has built the infrastructure required to manage capital, compliance, underwriting, risk and millions of lines of transaction data across platforms globally.
Most embedded finance providers offer credit products, Storfund offers liquidity: advancing earned revenue before scheduled platform payments. We are integrated with 60+ platforms globally and have advanced more than $2B.
Storfund provides financing through our own balance sheet, backed by institutional funding partners. This means we control funding decisions and businesses are not passed to third-party lenders.
We started out in ecommerce, then expanded to social commerce, then booking and services platforms. We partner directly with platforms and through their platform partners such payment service providers and platform infrastructure providers.
Absolutely. Check out the video case study of our partnership with TikTok Shop.
Your platform’s payout schedule remains exactly the same. Daily Advance works alongside your existing payout process, giving businesses earlier access to revenue without requiring changes to your payment operations.
No. Your existing refund and chargeback processes remain unchanged. Daily Advance is structured around the existing payout cycle and includes buffers to account for these events.
No. Storfund provides the capital and manages funding, risk, and servicing. Partners do not need to commit balance sheet capital.
Daily Advance does not add credit risk to your balance sheet; it operates outside the platform’s balance sheet. Storfund manages underwriting, capital, and operational risk.
Data security is built into our infrastructure. Storfund is SOC 2 certified and already trusted by some of the world’s largest platforms and payment companies.
Daily Advance integrates via API. Partners can offer the product through:
Depending on the integration model, Daily Advance can typically be live within weeks.
It depends on the level of integration but usually we collaborate with product, engineering and marketing. We do the heavy lifting, but collaboration ensures we deliver what you need, in the way you need it.
Daily Advance is designed for businesses who are growing and sell every day. For this reason, not every business will be eligible, but we’ll work with you to make the eligible market as wide as possible.
Absolutely. Our Account Management Team operates across two continents, in a dozen languages.
Yes – and we do it in your brand from launch campaigns to ongoing adoption. We partner with some of the biggest platforms in the world and create campaigns in their brands.
Typically, users of Daily Advance pay 1% – 2.5% of their net revenue on the platform where they sell.
You can see a personalised fee simulation before committing.
Connect your platform to Storfund and we will run a simulation with your sales data, so you can see:
Here’s how it works:
Example at 0.3%. Your fee will never be higher than this:
When you stop, the fees stop. No fixed term, no long-term commitment.
Watch the 1 minute explainer video
Watch a detailed fee video
Unlike many other tech businesses, we haven’t taken venture capital, so your fees only fund our business. That means we are working for you, not external shareholders. Our clients are valuable to us and we will always try to keep your fee as low as we can.
Storfund’s dashboards combine a high level overview of your fees with transactional detail.
Daily Advance gives businesses faster access to revenue they’ve already earned on marketplaces and platforms. Instead of waiting weeks for a payout, businesses receive their revenue the day after they make a sale.
Unlike loans or credit products, Daily Advance is based on sales that have already happened. It shortens the time between sale and payout.
Fast moving businesses who need to increase their cash flow to keep up with demand. Typically, businesses using Daily Advance have over $1M in annual net sales.
Daily Advance shortens your cash cycle – the time between cash leaving your business and getting it back in payouts from your platform. The faster you can recycle your cash, the more you can sell.
See the impact that Daily Advance could have on your business with our growth simulator.
Daily Advance is available on marketplaces and platforms globally including retail ecommerce, social commerce, travel, and services platforms. New platforms are regularly added.
No. Daily Advance is fundamentally different from loans, credit lines, or Merchant Cash Advance. These forms of financing give you new money that must be repaid over time. Daily Advance simply gives you earlier access to revenue you have already earned on a marketplace or platform. You’re not increasing your debt – you’re shortening the time between sale and payment.
Yes. We are registered and supervised for anti-money laundering purposes only by the UK’s Financial Conduct Authority. Our FCA Firm Reference number is 807894.
Once activated, Daily Advance runs automatically every day:
When item is shipped, a service is delivered or an order completed.
Storfund integrates with marketplaces and platforms via API. This means there’s no need to request payments or submit sales data.
You will receive up to 80% of your net, fulfilled sales each day.
Net sales = Gross sales minus fees and refunds.
Fulfilled = Item shipped, booking fulfilled, order completed.
This accounts for potential refunds and chargebacks. The remaining 20% is paid to you on your normal payout schedule.
No. The 80% is advanced from our own money. When your marketplace/platform pays out, we get repaid for our advance, and we immediately send the remaining 20% to you, minus our fee.
There is no limit to how much you can receive each day. For a small number of customers we agree on a daily cap, this will always be discussed with you first.
Daily Advance scales automatically with your sales. If your sales increase, the amount you receive increases. If sales slow down, the amount advanced decreases accordingly.
The next business day after you fulfil a sale.
Yes, you can use your advance for any business costs such as paying suppliers, staff, tax and marketing costs.
Repayment happens automatically when the platform payout occurs. No manual repayments are required by you.
Daily Advance is funded from your earned revenue. If sales slow or refunds increase, advances adjust automatically.
Yes. You can stop at any time.
No. Daily Advance is not a loan. A loan – or any form of credit like Merchant Cash Advance – provides new money that must be repaid over time. Daily Advance simply provides earlier access to your sales revenue. You are not taking on debt – you are accelerating your cash flow.
Many customers combine the two forms of financing: Daily Advance unlocks money for sales you have already made but have not yet received payment for. A credit line supports general overheads, pre-production costs, or unexpected expenses.
Daily Advance is not a loan, so it doesn’t have an APR. APR assumes you borrow once and repay over time. Daily Advance is continuous, your balance changes every day. With Daily Advance, there is:
You’re accessing revenue you’ve already earned – not borrowing against the future.
Run a travel platform? Let’s talk partnership. Sell on one? Apply in minutes.